作者:寒冰
9月4日,安闻科技集团股份有限公司(下称“安闻科技”)首轮审核问询函回复公布,这距离7月2日进入已问询阶段已经过去两个月。这份回复覆盖行业与业务、业绩稳定性、历史沿革及股东等13大类问题。
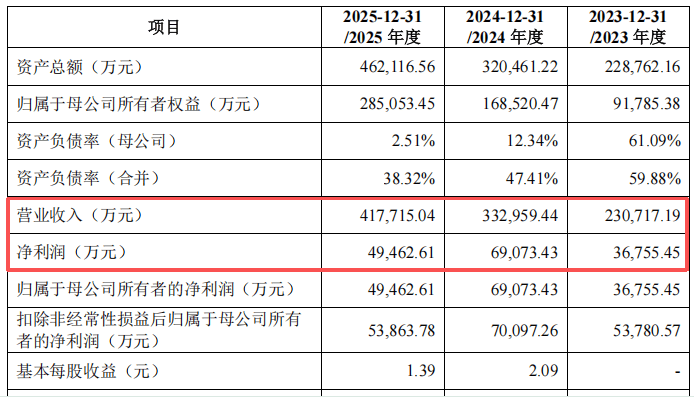
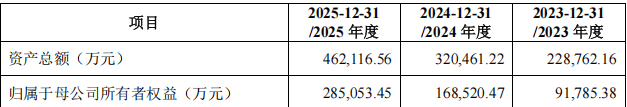
招股书显示,2023-2025年,安闻科技营收从23.07亿元一路冲到41.77亿元,但归母净利润却在2025年拐头向下至4.95亿元,同比下滑28.39%,呈现“增收不增利”。
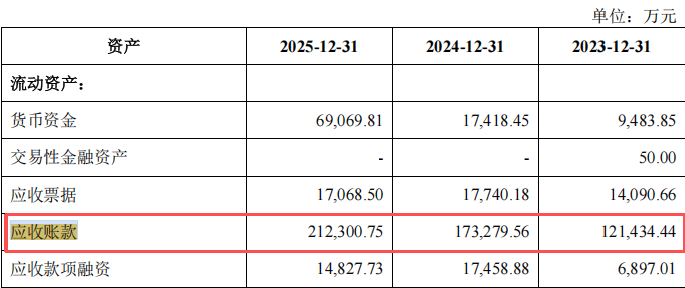
资产端的风险同步堆积。2025年末,安闻科技应收账款飙至21.23亿元,占资产总额近半。
在电车行业内卷向二级供应商层层传导的背景下,安闻科技能否用一份扎实的回复扭转市场印象,将直接决定其最终上会的命运。
兄弟俩的27年逆袭 把汽车座椅加热做成20亿元生意
1999年7月,河北廊坊,张海涛与弟弟张海峰注册了一家名为“金色时光”的小公司。彼时,张海涛刚从中国石油天然气管道工程有限公司离职,身份从国企工程师转变为创业者。谁也没想到,这家最初主营计算机软件的小作坊日后会成为打破外资垄断、改写全球汽车座舱舒适系统格局的关键力量。
20余年间,张海涛团队完成了从“门外汉”到“规则制定者”的跨越。作为高级工程师,张海涛不仅掌舵企业,而且还担任全国汽车标准化技术委员会委员,牵头制定了《汽车座椅加热垫技术要求和试验方法》等多项国家标准。
2024年7月,安闻科技完成股改,更名为安闻科技集团股份有限公司。如今,58岁的张海涛通过一致行动协议控制安闻科技71.56%的表决权,带着这家企业向深主板发起冲击。
安闻科技的核心战场是看似不起眼却技术壁垒极高的“座舱舒适系统”,构建了热温舒适、体态舒适、传感检测三大产品线,座椅加热垫、通风系统及方向盘加热装置贡献了超48%的收入,是绝对的“现金牛”;座椅按摩、气动腰托等体态舒适产品占31%,增速最快;而安全带提醒(SBR)、方向盘离手检测(HOD)等传感类产品虽仅占16%,却是智能驾驶时代的安全刚需。
从技术储备上来看,安闻科技拥有527项专利,实验室获CNAS认可,并在罗马尼亚布局欧洲产能,规划向墨西哥延伸。
这种“基础件保现金流、成长件拉增速、高壁垒件建护城河”的矩阵让安闻科技深度嵌入了全球汽车供应链。从佛吉亚、李尔、麦格纳等国际一线大厂到比亚迪、吉利、蔚来、小米,安闻科技的产品间接配套了几乎所有主流车企。
安闻科技独特的企业特性也引起了一些新势力车企的关注。2025年4月,北京小米智造股权投资基金与合肥蔚来产业发展股权投资合伙企业入股安闻科技,分别持股2.88%和0.96%。
“增收不增利”背后:细分领域“龙头”溢价正在消失
作为一家全球汽车座椅细分领域市占率第一的企业,安闻科技的光环足够亮——弗若斯特沙利文认证其2024年汽车座椅舒适系统国内市占率24.11%、全球8.50%,分列第一和第四。
翻开安闻科技财务报表,隐藏在增长曲线下面的问题值得关注。
首先,最扎眼的是盈利质量。据招股书,2023—2025年,安闻科技营收从23.07亿元爬到41.77亿元,复合增速为34.56%;归母净利润分别为3.68亿元、6.91亿元、4.95亿元,2025年同比跌28.39%,收入多了近9亿元,利润反而少了近2亿元。
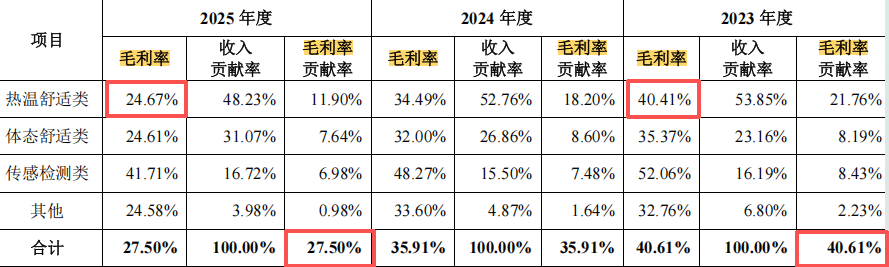
安闻科技主营业务毛利率从2023年的40.61%一路滑至2025年的27.50%,累计跌去13.11个百分点;而同期同行均值分别为29.93%、30.03%、27.98%,也就是说,安闻科技此前超过10个百分点的龙头溢价,到2025年已基本清零。核心的热温舒适类产品单价两年从39.56元/件砍到29.44元/件,降幅为25.6%;毛利率从40.41%跌至24.67%。
究其原因,主要在于安闻科技所处的产业链位置。据了解,佛吉亚、李尔、延锋这类一级供应商把整车厂的降价压力向上传导,安闻科技作为二级供应商“两头受压”,这也解释了另一组数据,2023—2025年,安闻科技应收账款从12.14亿元滚到21.23亿元,占总资产近半,2025年末期后回款率骤降至73.65%;经营活动现金流净额累计为7.17亿元,仅为累计净利润15.54亿元的约一半。也就是说,安闻科技“卖得多、赚得少”,利润还多半没变成现金。
2023—2025年,安闻科技前五大客户营收占比虽从68.47%降至55.54%,集中度有所改善,但2025年对延锋、东实李尔的销售同比分别下滑10.4%和17.9%,合计减少1.72亿元。
股东即客户 左手分红右手募资
2025年1—4月,先进制造基金领投,小米智造、蔚来产投跟投,入股价为251.28元/股,安闻科技投后估值约为104亿元。小米智造由小米科技全资控股,蔚来产投大股东的第一出资人是蔚来创始人李斌,“巧合”的是,小米汽车、蔚来汽车正是安闻科技的终端配套客户,在二者入股后,安闻科技对蔚来销售3.31亿元,对小米销售0.77亿元,形成了“股东即客户”格局。
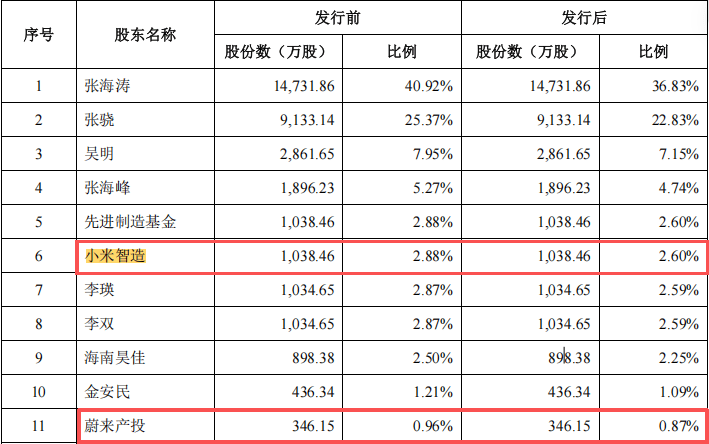
安闻科技在问询回复中称交易价格公允,对小米座椅腰托“定价较低”,理由是“争取后续更多车型订单”。这个表述本身是商业常态,但当采购方与股东身份重合,年降谈判的天平是否倾斜,外部投资者无从验证。
2023年10月,安闻科技现金分红2.5亿元,占当年归母净利润的67.9%,按持股比例算,实控人张海涛一人就分走约1.02亿元,而本次募资中仍列有2.8亿元的“补充流动资金”项目。
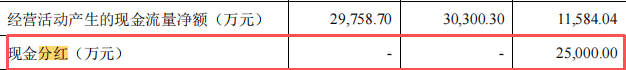
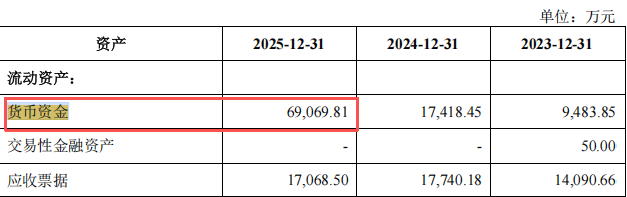
实际上,翻看招股书,安闻科技2025年末货币资金就有6.91亿元,短期借款仅为3024万元,现金是短债的23倍。这就让其“左手分红、右手募资”的观感很难消解,一方面股东临上市前拿走大部分利润,一方面又来二级市场“伸手要钱”,经营资金压力全部转移给了二级市场投资者。
股权结构方面,安闻科技实控人张海涛合计控制71.56%表决权,其子张骁、其弟张海峰分别持股25.37%、5.27%,家族色彩浓厚。
安闻科技的这些问题已被深交所重点问询,首轮已覆盖业绩稳定性、毛利率、关联交易、募投与现金分红等16项风险。
对于安闻科技的上市之路,IPO参考也将持续关注。