作者:阿飞
2026年11月6日,中国证监会国际司要求正在推进港股上市的国内企业百利天恒、博迁新材、易鸿智能提交补充材料。
具体来看,补充材料要求合计11项,其中博迁新材与易鸿智能各4项,百利天恒3项。3家企业均以H股方式上市,其中百利天恒、博迁新材已在A股上市,易鸿智能为未上市企业。
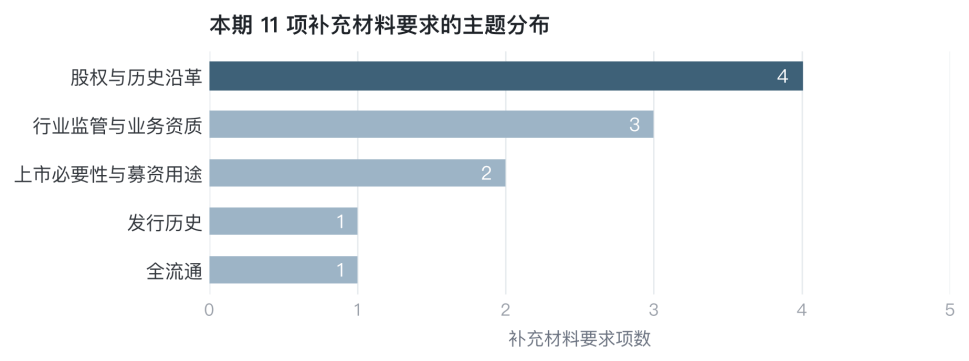
制图/整理:IPO参考
按主题分类,股权与历史沿革仍是11项中最集中的方向,共4项;行业监管与业务资质3项、上市必要性与募资用途2项、发行历史1项、全流通1项。与上一期相比,本月首期问询企业项目有所减少,项数减少一半以上。3家企业的问询项数接近,而问题集中度则相对较高。
一、百利天恒
百利天恒是一家创新生物制药企业,该公司1996年成立于成都,2023年1月在科创板上市(688506),聚焦肿瘤治疗,布局ADC、ARC与多特异性TCE三条技术路线,核心产品宜泽康(EGFR×HER3双特异性抗体ADC)于2026年6月、7月分别获批鼻咽癌和食管鳞癌适应症,是全球首款且唯一获批上市的双特异性抗体ADC。
相比普通的企业来说,百利天恒此次赴港IPO保荐机构多达4家,中信证券、杰富瑞、中金公司、德意志银行联席保荐。
一般而言,IPO项目联席保荐机构越多,通常说明项目规模大、复杂程度高,需要多家券商分担,或者某一家券商与发行人存在关联关系,必须引入独立保荐人。近年热门的IPO项目,类似长江存储、长鑫科技这类几百亿元级募资的硬科技巨头,往往会选择两家头部券商组合。
从业绩方面来看,2024年、2025年,百利天恒收入分别为58.21亿元、25.18亿元,净利润分别为37.08亿元、-10.54亿元。2025年许可费收入为21.24亿元,较2024年的53.32亿元下降60.2%;研发费用为25.14亿元,同比增长74.23%。最新三季报显示,百利天恒营业收入为20.9亿元,同比上升1.4%;归母净利润自去年同期亏损4.95亿元变为亏损7.05亿元,亏损额进一步扩大。
此次中国证监会要求百利天恒补充说明3项材料:
一是实际控制人间接持股情况,境外子公司涉及的境外投资、外汇登记等监管程序履行情况,并出具合规性结论性意见;
二是结合A股募集资金使用情况,详细说明赴港发行上市的必要性;
三是详细说明前期未成功发行上市的原因,以及为本次发行采取的相关措施。
补充材料解读
“前期未成功发行上市的原因”是本组问询中最具指向性的一项。百利天恒的港股历程并非普通的“一次撤回、二次递表”。
回顾过往上市历程,百利天恒2024年7月首次递表,2025年1月、9月两度重新递交,2025年10月已通过聆讯,却在上市前几天以“现行市况”为由主动暂缓,2026年8月第四次递表。“现行市况”是一个市场化的解释,但监管要求的是更底层的说明,暂缓的真实触发因素是什么,这些因素在第四次递表时是否已经实质消解。如果暂缓的原因是发行窗口对估值的不认可,那么第四次递表时至今该公司的基本面并未提供估值修复的财务基础(根据上述财务数据,百利天恒2026年前三季度亏损有所放大)。如果暂缓涉及其他未披露的考量,则需要解释为何本次不再构成障碍。
而关于“募集资金使用情况说明赴港必要性”问题,则是近年中国证监会国际司对IPO企业审查的重点问题。
百利天恒作为科创板公司,A股IPO及后续融资已经为研发管线提供了超过40亿元的资金;当前的核心产品刚进入商业化早期,亏损仍在扩大,港股募资的边际用途是什么?与A股已募资金的功能如何切分?需要比“补充研发资金”更具体的回答。
二、博迁新材
博迁新材是今年A股市场热门题材MLCC(多层陶瓷电容器)镍粉的核心供应商,该公司2026年6月17日递表港交所主板,国泰君安国际独家保荐。该公司2020年12月在A股主板上市,产品包括镍基、铜基、银粉与合金粉,其中镍粉用于MLCC电极材料。按2025年收入计,该公司在全球MLCC镍粉供应商中份额为11.0%,排名第二。
2023-2025年,博迁新材收入分别为6.89亿元、9.45亿元、11.52亿元,净利润分别为-0.32亿元、0.87亿元、2.19亿元。该公司2026年前三季度收入为14.48亿元,同比增长79.84%;归母净利润为2.27亿元,同比增长49.86%。
此次中国证监会要求博迁新材补充说明4项材料:
一是已建、在建及此次募投项目是否属于“高耗能”“高排放”项目,是否涉及国家发改委、工信部等管控过剩产能,是否符合国家“反内卷”政策要求,并提供相关依据;
二是租赁业务开展情况,是否取得相关资质;
三是结合募集资金投向进一步说明本次赴港上市的必要性和合理性;
四是结合偿债能力等情况,说明本次发行完成前后,股权质押是否可能导致重大权属纠纷,或导致控股股东发生变化。
补充材料解读:
在此次中国证监会国际司的补充材料要求中,“反内卷”一词首次出现在制造业发行人的备案问询中。事实上,这一问题和近年来国际对于企业竞争的态度密切相关。
博迁新材做的是金属粉体材料,属于典型的流程制造环节,与上述的百利天恒一样,博迁新材已通过A股IPO获得一部分融资,此次赴港融资增加的产能是否能迎合当前市场趋势,是否可能出现低价竞争和产能过剩问题,是监管机构需要博迁新材论证的重点。而这一问也衍生出了境外IPO审查潜台词,港股融资不能成为绕开境内产业政策约束的通道。
此外监管的第四问指向的股权质押问题,则凸显了博迁新材股东层面的风险。
博迁新材2026年6月递表港交所,同花顺数据显示,2026年5月11日至6月9日,该公司实控人王利平的一致行动人宁波申扬投资完成集中减持,累计减持450万股,占该公司总股本的1.72%,累计获得资金约6.76亿元。
与此同时,2026年9月,博迁新材还发布公告称,控股股东广弘元将其持有的520万股无限售流通股份质押给中信银行宁波分行,本次质押后,其累计质押股份1520万股,占其持股数的29.48%,占该公司总股本的5.81%。
为何博迁新材的实控人和控股股东今年频繁套取资金,控制层面的债务情况如何,如果偿债压力进一步传导至质押股份的处置,控股权的稳定性就不再是一个抽象的公司治理问题,而是港股发行完成后是否可能触发控制权变更的风险。
三、易鸿智能
易鸿智能是锂电池制造智能装备及解决方案提供商,2026年5月29日递表港交所主板,国泰君安国际、东方证券国际联席保荐。该公司2014年成立于广州,以自有机器视觉与AI算法为基础,提供锂电池制造智能装备及检测方案,产品包括辊压分切一体机、激光模切卷绕一体机与AOI检测设备。按2025年收入计,该公司在中国锂电池机器视觉检测解决方案市场排名第二,份额为5.1%;在全球大宽幅辊压分切一体机市场排名第一,份额为42.1%。
2023-2025年,易鸿智能收入分别为2.94亿元、3.94亿元、5.52亿元,净利润分别为70.9万元、5127.5万元、6966.6万元,毛利率分别为19.6%、30.9%、26.2%。该公司2025年前五大客户收入占比94.4%,其中宁德时代占75.8%。
此次中国证监会要求易鸿智能补充说明4项材料:
一是现有股东及历史沿革中是否存在其他股权代持,按《监管指引第2号》列表说明代持双方、比例、起止时间与解除方式,并说明形成原因、演变、合法合规性及被代持方是否属于禁止持股主体;
二是备案申请前12个月内新增股东入股价格的定价依据、定价差异原因及合理性,以及股权转让环节转让方所得税缴纳情况,并就是否存在利益输送出具结论性意见;
三是所属行业的监管体制、行业内主要企业、与同行业可比公司在经营情况与市场地位等方面的比较;
四是本次拟参与“全流通”股东所持股份是否存在质押、冻结或其他权利瑕疵。
补充材料解读
从具体问题项来看,中国证监会对易鸿智能的关注主要在于股权层面。
对于易鸿智能这样报告期内净利润从极低基数起跳、Pre-IPO阶段估值快速抬升的发行人,备案审查的第一关切不在业务叙事,而在股权形成过程是否经得起逐笔追溯。
值得注意的是,招股书显示,易鸿智能在递表前经历了密集的融资和股份补偿:2026年2月股权转让完成后投后估值13.43亿元,2026年5月因未能按约定期限提交合资格上市申请,多名投资者以零代价获得王刚、张权等股东转让的121.78万股补偿股份。这些补偿安排虽然发生在“备案前12个月”的窗口边缘或之内,但其经济实质“投资人的退出保护机制在上市前被触发并以股份补偿形式兑现”与“新增股东的定价公允性”是一体两面。
本期回顾
整体来看,本期港股IPO境外发行上市补充材料文件,在延续了对IPO项目“股权和历史沿革”问题的同时,还新增了“反内卷”和“上市平台增设”方面的考量。
随着近期国内和香港资本市场IPO进程放缓,项目审核愈发有从严态势。从博迁新材的案例来看,监管要排除的是“上市融资服务于股东资金链而非公司发展”的可能。“为什么是港股、为什么是现在”不再能从募资用途一端单独回答,而需要在A股融资使用、现金流结构、股东行为之间给出自洽的解释。
“反内卷”一词正式进入审查语汇,产业政策审查进一步细化。对于制造业发行人,尤其是正在扩产的单项“隐形冠军”,备案审查不再满足于“不属于限制类产业”的静态归类,而要求论证募投项目与国家当前产业政策方向的一致性。这一问在短期内大概率会在更多流程制造、材料类赴港发行人身上重现。
备案问询对“上市平台增设”本身的审视正在变得更为主动。过去,已在A股上市的企业赴港二次上市,通常要比未上市的企业流程、速度更快。但从项目审查方面来看,已在A股上市的企业,赴港上市的优势可能正在缩小。从多个审查案例上已可以看出,
监管需要“A+H”企业回答“新增一个上市平台所募集的资金,与发行人已经获得的资本、已经发生的股权交易之间”的配置逻辑。A股募资的逐项去向、前次暂缓的真实原因,在2026年的备案审查框架下正在变得越来越严格。