作者:阿飞
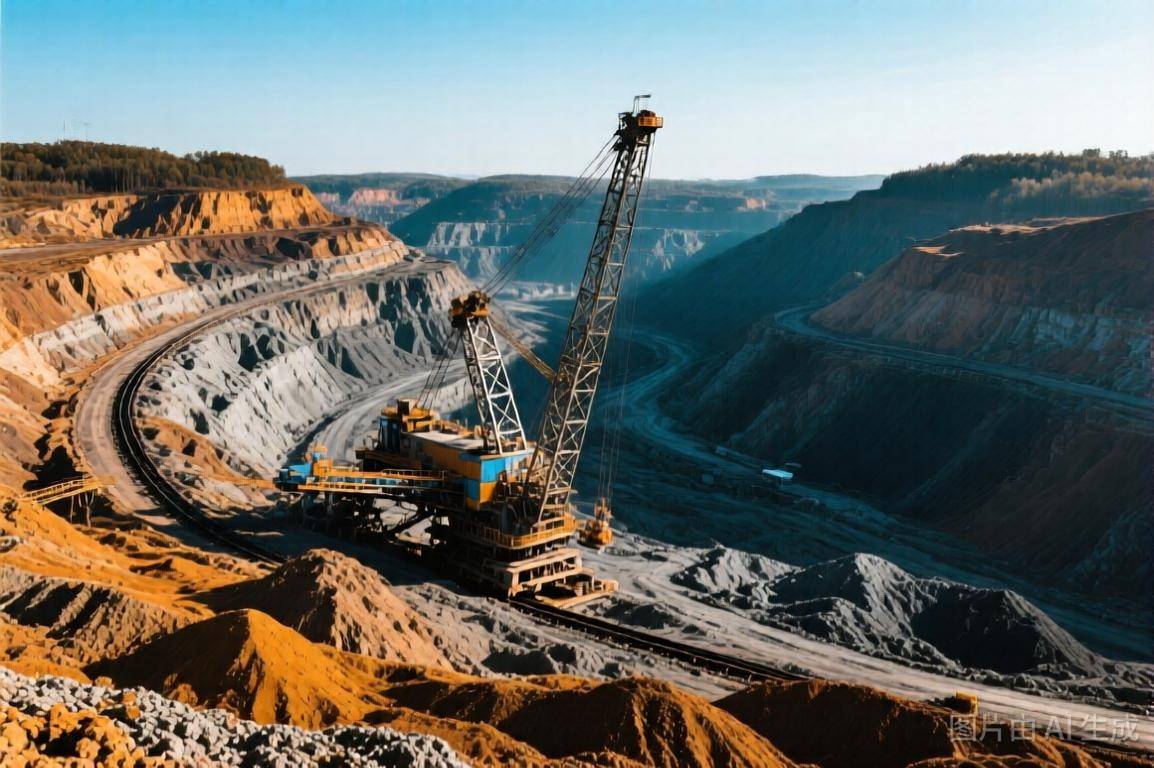
今年以来,太平洋热带海域的厄尔尼诺现象让铜矿市场绷紧了神经。南美和非洲两个铜产量大区接连遭遇极端天气,铜产量紧缩,使得LME铜价持续上涨,并在9月8日达到14624.5美元/吨的历史高点。
铜价上涨这件事其实并不新鲜。事实上,自2020年开始,铜价已连续5年爬坡,二级市场上,沪铜主连5年间上涨幅度已超过200%。
而在这场长达5年的大宗商品盛宴中,A股矿业上市公司是受益者之一,而金诚信(603979.SH)则是其中转型最激进的那一批。
9月7日,金诚信发布公告称,该公司董事会已通过发行H股并在港交所主板上市的议案,拟发行不超过发行后总股本15%的H股,实现“A+H”双上市平台,并将募集资金用于矿山升级与建设、矿山勘探及补充营运资金。
IPO参考注意到,金诚信在A股市场就称得上一名“融资老手”,其自2015年登陆上交所以来,持续通过发行可转债、银行借贷、担保等方式扩张资本金用于矿业投资。
在此次铜价和自身股价高企的窗口期,金诚信把目光放到了港交所,试图通过港股IPO为自身筹备更多的“子弹”。
从“挖矿乙方”到“矿老板”:矿工家族的逆袭
金诚信的故事起源于浙江苍南的一个矿工世家。
创始人王先成出生在苍南县矾山镇,该地因盛产明矾而被称为“世界矾都”,而王先成家族的6代人都在和挖矿打交道。王先成曾在早期的采访中表示,自己爷爷9岁下井,父亲很小也下了井,两人都因长期井下劳作患上矽肺病。
1974年,摆在王先成面前的选择有两个:接父亲的班去公路局,或者下矿。他选了后者,去鹤顶山学习打“石角”,即把石头打制为成型的花岗岩石材,后来考入长沙有色工业学校读矿山地质专业,边上学边承包工程。
1997年,王先成与中国黄金旗下企业共同投资,在北京创办金诚信,专做矿山开发服务。2001年,原法人股东将股权转让给王先成以及他的4个同胞兄弟王慈成、王友成、王意成、王亦成,金诚信由此成为一家家族企业。2015年6月30日,金诚信在上海证券交易所上市,被业内誉为“中国矿山服务第一股”。
上市之后的头几年,金诚信的角色很清晰,专注于乙方矿山开发服务的采矿运营管理和矿山工程建设业务,面向客户包括紫金矿业、嘉能可等全球矿业巨头。
然而由于矿山服务业务的利润率有限,同行竞争激烈,使得金诚信整体收入规模一度陷入停滞。2014年到2017年,金诚信收入规模呈现震荡下滑状态,整体毛利率维持在25%左右。
自2019年开始,王先成就尝试推动金诚信启动向矿产资源开发的跨界,不再满足于单纯的服务矿主,而是通过收购做矿主,自己挖矿。
转折发生在2021年。金诚信正式启动向矿产资源开发的跨界,开始在非洲、澳洲、南美等地大举并购铜矿、铁矿资产。
2019年5月23日,金诚信通过公开竞买取得贵州两岔河矿业开发有限公司90%股权,并签署正式股权转让协议,获得了两岔河磷矿采矿权,此次交易之后,金诚信由一家矿山服务商,转型为拥有矿山资源的矿主企业。
此后,金诚信踏上了并购快车道。2019年8月26日,金诚信全资子公司Eunital Mining Investment Limited与卖方签署协议,在2020年底,拿下了刚果(金)Dikulushi铜矿的采矿权。2021年4月,金诚信继续对铜矿出手,完成对刚果(金)Lonshi铜矿的收购。
2024年,金诚信更是以1美元的“白送价”拿下了赞比亚Lubambe铜矿80%权益。2026年2月,该公司又追加收购哥伦比亚CMH公司42.50%股权,交易对价为1.28亿美元,全部以自有资金支付,剑指Alacran铜金银矿。
回顾这些并购事件可以发现,金诚信寻找标的资产的路径很明确:主要收购那些因为技术或管理问题而未能充分释放产能的矿山,然后凭借自身的矿山建设、运营管理能力让收购的矿山快速达产并增厚收入。
而随着铜价的持续攀升,金诚信的收入规模也呈现稳步上涨态势,根据历年年报数据,金诚信的营业收入已从2020年的38.63亿元,持续增长至2025年的138.94亿元,年复合增长率接近30%;净利润水平从同期的3.65亿元增长至23.39亿元,年复合增长率更是高达45%。
从业务结构上看,2025年金诚信的矿山资源开发业务实现营收69.86亿元,占总营收的50.28%,首次超过矿山服务业务;资源开发业务的毛利率达到44.67%,比服务业务高出近1倍。
从“帮人挖矿”到“自己当矿主”,金诚信通过“买矿”成功实现业务转型。但故事的另一面却是资产负债表上不断膨胀的数字。
融资45亿元 谁在为扩张买单?
在铜价起飞、矿山版图越铺越大的同时,金诚信也得为技改、扩建和并购砸下更多的真金白银,同时筹集更多的资金以应对庞大的资本开支。
2020年12月,金诚信公开发行规模10亿元的可转债项目,募集资金投向矿山采矿运营及基建设备购置、智能化/无人化开采技术研发和补充流动资金。
到了2025年,金诚信第二次发行可转债,募资金额上升至20亿元,资金用途涵盖赞比亚鲁班比铜矿采选工程(技改)项目、矿山采矿运营及基建设备购置项目、国内外矿山工程业务项目以及地下绿色无人智能设备研发项目,部分资金同样将用于补充流动资金。
除了可转债融资之外,金诚信存在为子公司提供大量的融资担保情况。该公司2026年半年度报告显示,截至今年6月末,金诚信对子公司的担保余额为28.58亿元,占其当期净资产的22.77%,这部分担保中有21.97亿元是为资产负债率超过70%的子公司提供的担保。
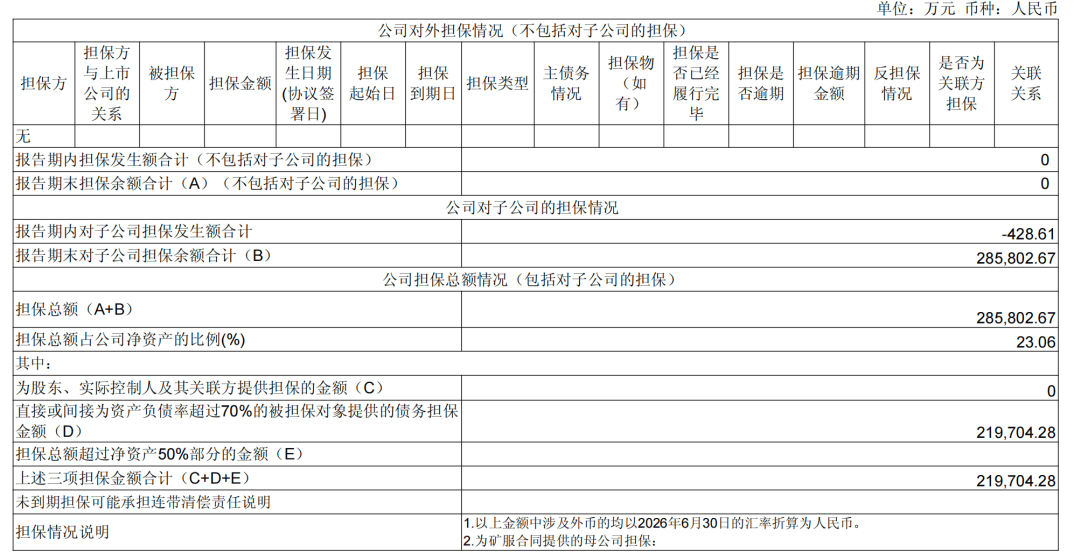
需要注意的是,这些担保主要用于支持海外子公司的项目建设和运营融资。由于海外矿山项目普遍具有投资大、周期长、回款慢的特点,子公司往往需要依赖母公司的信用支持才能获得银行贷款。
另一方面,金诚信的债务情况也正在承受着越来越大的压力。财务数据显示,2020年末,金诚信的短期借款和长期借款分别为6.09亿元和2.21亿元,而截至2026年上半年,该公司的短期借款和长期借款已经分别增长至10.03亿元和16.80亿元,资产负债率由同期的40.33%增长至46.17%。
现金流方面,金诚信今年连续两个季度现金净流出。其中上半年投资活动现金流净流出19.48亿元,其中有约8亿元系收购CMH公司股权所致,其余则是购建固定资产继续加大矿山投入。
抛开融资担保和银行借贷,算上IPO的募资,金诚信已在A股市场融了超过45亿元。目前,金诚信正在推进赴港二次上市,试图再给其矿山版图“添一把火”,对外扩张的意图依旧明显。
而从二级市场大量融资吸金之后,金诚信给投资者的回馈却并不算多。
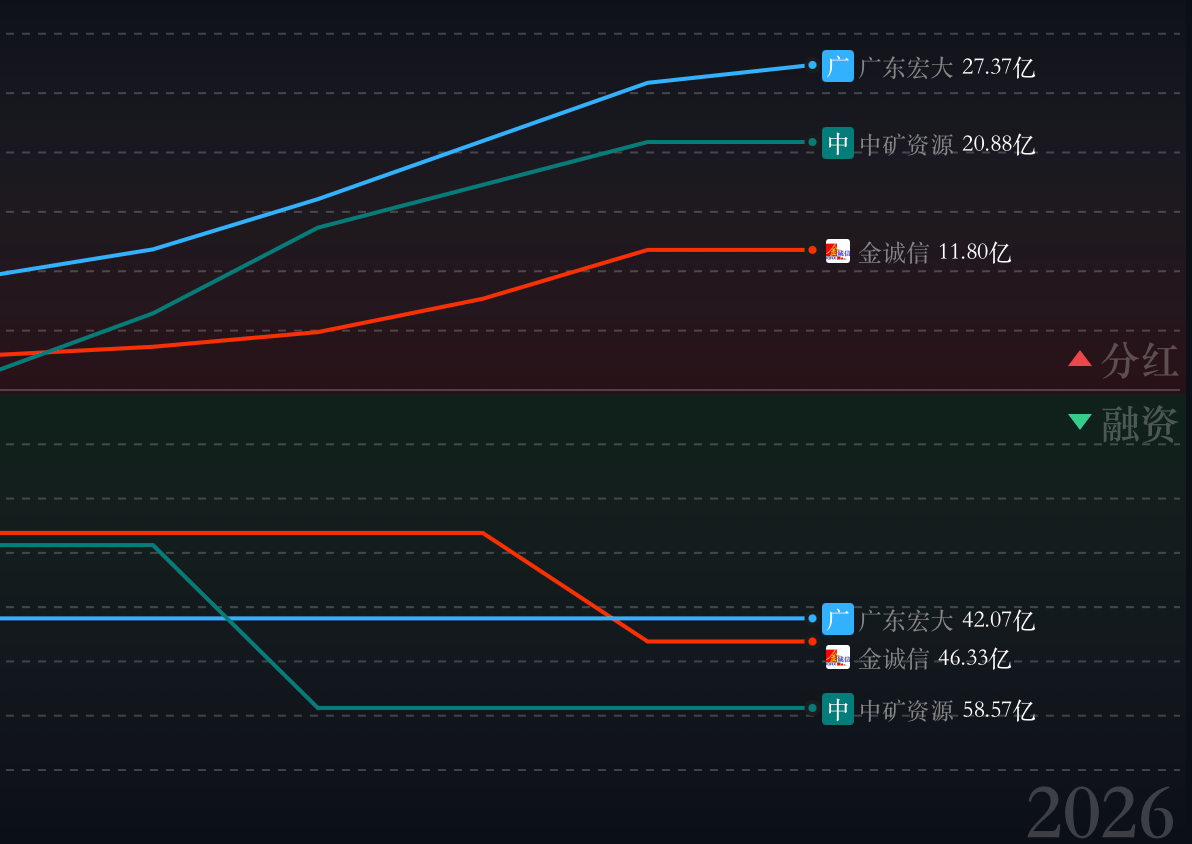
看股东回报这一端,金诚信A股上市后累计派现11.80亿元,近3年累计现金分红(派现+回购)8.16亿元,分红融资比仅为26.13%,远低于广东宏大、中矿资源等同行业可比公司。
自金诚信上市以来就面临多位大股东减持,根据同花顺数据,2016-2025年,大股东累计减持股份4415.61万股,对应减持金额共计8.72亿元。
而在股东减持队伍中,金诚信的控股股东金诚信集团(由王先成家族控制)及一致行动人鹰潭金诚、鹰潭金信,累计实施5次减持,合计减持股份3309.23万股,累计减持金额6.62亿元,成为主要的减持力量。
整体来看,金诚信的“A+H”上市计划本质上是一场对铜价周期的加注。
它的商业逻辑并不复杂,在铜价上行周期中,自有矿山的盈利弹性远大于服务业务。只要铜价维持高位,这些矿山的利润就会持续释放,支撑金诚信继续扩张。
但问题在于,一旦铜价进入下行周期,资源业务占比过半的金诚信,业绩对铜价的敏感度将大幅提升,那些资本投入庞大的海外矿山能否作为业绩支撑,还要打上一个问号。