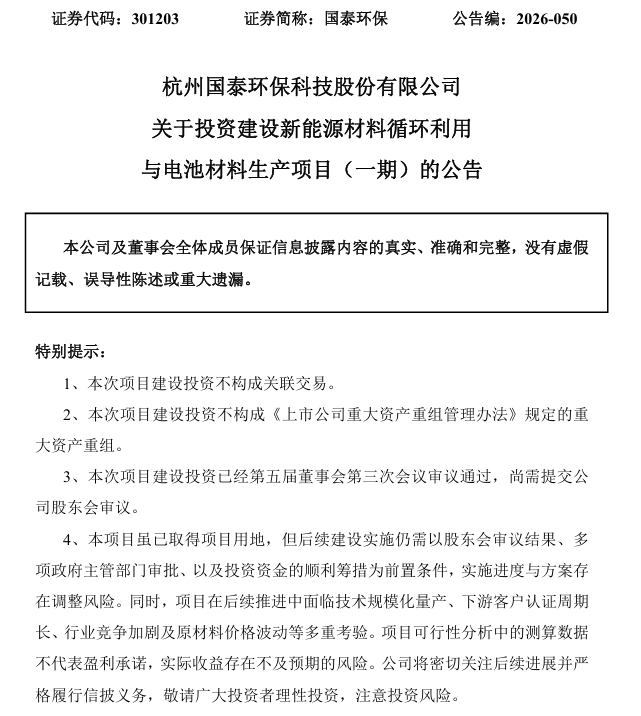
9月4日晚间,国泰环保(301203.SZ)发布公告称,拟由控股孙公司浙江晶臻在杭州萧山投资建设新能源材料循环利用与电池材料生产项目(一期),预计总投资约8.08亿元,建设期不超过36个月。
根据公告,项目建设内容涵盖年处理5万吨负极片边角料、2万吨负极浆料处理系统,10万吨/年高纯石墨循环利用系统,以及5万吨/年锂电高纯石墨表面改性系统及相关研发、配套设施。项目建成后将形成10万吨/年高纯石墨循环利用能力,其中部分直接对外销售,部分作为后续表面改性工序原料,最终形成5万吨/年锂电高纯石墨表面改性能力。
国泰环保表示,此举系依托现有污染治理与固废资源化技术,向锂电池产业链上游废料高值化利用领域的关键延伸。项目切入人造石墨因“石墨化”高能耗导致产能受限的市场痛点,旨在利用电芯制造环节的负极废料构建新型业务链条。
公告提示,自建产能从土建施工、设备调试到稳定产出合格品,仍需经历较长周期,委外与自产模式的产能衔接平滑度存在不确定性。
2026年上半年,国泰环保营收为2.82亿元,同比增长68.98%;归母净利润为4252.37万元,同比下降35.60%;扣非净利润为3875.30万元,同比下降38.50%;经营活动产生的现金流量净额为-3219.67万元,由2025年同期的净流入转为净流出。
分业务结构来看,传统污泥处理与污水处理提质增效服务实现收入1.37亿元,同比下降16.96%,毛利率由2025年同期的54.38%降至43.83%。新拓展的电池材料生产与循环利用业务贡献收入1.44亿元,占总营收比重首次过半,但毛利率仅2.13%。
自2025年末切入电池材料生产与循环利用领域以来,国泰环保一直依赖“废料采购+委托加工”的轻资产模式进行技术验证和市场拓展。但委外加工模式下的高成本严重压制了利润空间。
正是在这一背景下,8.08亿元的自建产能投资被推上了台面。
国泰环保在多级逆流水洗、金属化学浸出及含铜废弃物处理等领域积累的技术经验,能够为项目的铜与石墨分离及高纯纯化提供底层支撑。国泰环保在锂电池生产全过程NMP及余热回收与循环利用方面的成套装备已获评省级首台套,技术积累并非从零开始。
风险同样不容忽视。核心技术从实验室小试、中试放大到工业化连续生产,对设备稳定性与良率管理提出指数级要求。更为关键的是,项目产出的高纯石墨及改性产品必须经过下游电池厂商严格的送样检测、多轮认证及批量导入流程,认证周期往往较长且结果不可控。
8.08亿元的总投资,对于国泰环保不可谓不大。公告提示,项目预计将增加资本性支出和融资需求,可能导致资产负债率、财务费用和现金流压力阶段性上升。
截至上半年末,国泰环保货币资金7.39亿元,资产负债率8.82%,短期借款已由年初0元增至5073.53万元。存货从年初的98.02万元激增至9894.08万元,增长近100倍。
国泰环保表示将采取“分批投入”策略,通过注册资本实缴、增资及银行贷款等多渠道分阶段筹措资金。但8.08亿的投资规模意味着,即便分批投入,后续融资需求仍将对财务结构形成持续考验。