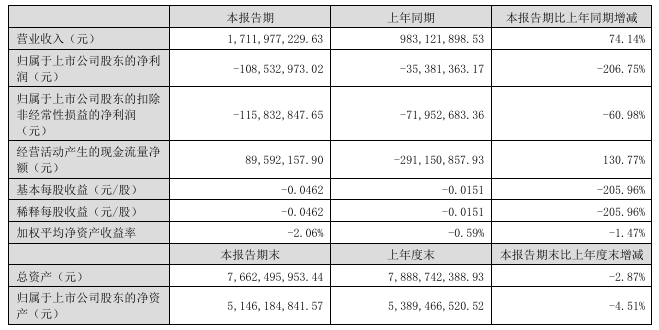
作为国内最早布局烃基生物柴油(HVO)与生物航煤(SAF)的上市公司之一,海新能科(300072.SZ)上半年营收为17.12亿元,同比增长74.14%;归母净利润为-1.09亿元,扣非净利润为-1.16亿元;经营活动现金流净额由负转正,达0.90亿元。
分板块来看,生物能源板块实现营收12.17亿元,同比增长167.90%,占总营收比重跃升至71%。量价齐升是直接驱动力,海新能科生产HVO 3.79万吨、SAF 5.61万吨,销售HVO 2.19万吨、SAF 5.72万吨。
SAF已接棒HVO成为第一大收入来源,实现营收8.92亿元、毛利率16.10%,HVO营收3.25亿元、毛利率10.98%。SAF半年销量已是2025年全年的3倍以上。子公司山东三聚上半年净利润1.28亿元、扭亏为盈,归因于“SAF产品销量较上年同期大幅提升”。
行业方面,全球航空脱碳正在将SAF从可选替代燃料推入强制合规时代。欧盟ReFuelEU法规自2025年起执行不低于2%的SAF掺混要求,2030年将提升至6%,2050年达到70%。亚太市场同步跟进,新加坡、泰国推进约1%的掺混安排,日本、韩国亦给出分阶段路径。需求端由局部试点转向多区域刚性政策约束,构成行业高景气的核心底层逻辑。
价格端,阿格斯欧基港HVO价格由最低2303.59美元/吨最高涨至3152.06美元/吨,涨幅36.83%;SAF价格由最低2041.40美元/吨最高涨至3085.24美元/吨,涨幅51.13%。2026年上半年,我国SAF出口约41.79万吨,出口国主要为比利时、荷兰等。
上半年,海新能科经营活动现金流量净额由去年同期的-2.91亿元转为0.90亿元。境外(含出口)业务收入约12.46亿元,同比增长149.74%。这与海新能科近年来打通的出口通道直接相关。2025年10月,SAF产品获批出口“白名单”资质,11月首批产品销往海外。
海新能科在调研中表示,财务费用、管理费用、销售费用同比继续降低。毛利率从2025年同期的-0.36%提升至12.76%,实现连续2年上涨。
营收高增而利润承压,折射出海新能科仍处于“以量换份额”的阶段。非生物能源板块拖累不容忽视:催化净化业务所在子公司三聚凯特上半年亏损1127.18万元;新戊二醇价格下滑叠加原料涨价,大庆三聚亏损3095.41万元。此外,欧盟对中国生物柴油实施反倾销政策,海新能科税率21.7%虽居国内较低水平,仍是不可忽视的成本变量。
有券商预计公司2026—2028年归母净利润分别为0.50亿、1.34亿、3.23亿元,给予“谨慎推荐”评级。国投证券则指出,SAF板块需求侧欧盟政策刚性已验证,供给侧海外产能建设不及预期,预计明年仍维持供需紧平衡。