作者:寒冰
9月1日,深交所官网披露安徽三绿科技股份有限公司(下称“三绿科技”)创业板IPO首轮审核问询函回复。这家位于安徽芜湖“春谷3D打印产业园”的企业从6月22日获受理、7月7日进入问询,到完成12项问题的回复,仅用不到两个月。本次IPO,三绿科技拟募资约18.29亿元。
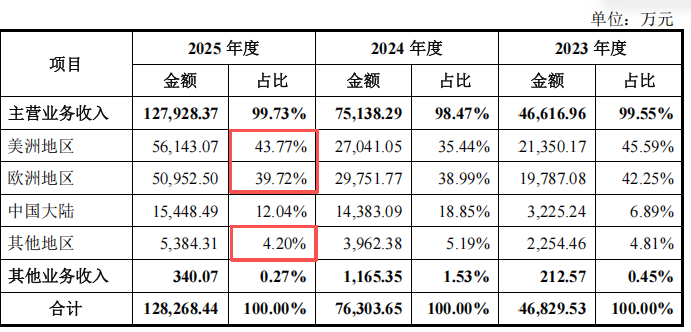
监管问询的“锋芒”直指这家“全球消费级FDM耗材出货冠军”的真实成色。招股书显示,三绿科技2023—2025年(下称“报告期”)营收从4.68亿元飙升至12.83亿元,复合增长率为65.5%,归母净利润由4390.85万元增至1.63亿元;同期外销收入占比分别高达92.66%、79.62%、87.69%,其中Amazon平台收入占比最高超过60%。
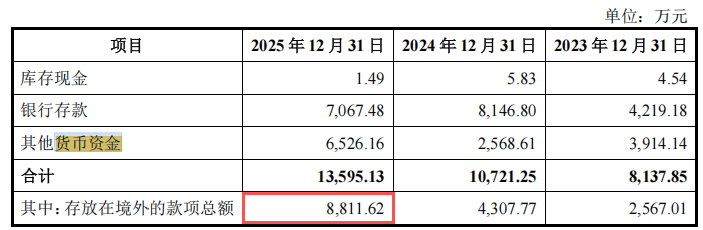
深交所的12问中,“市场竞争及成长性”位列卷首。监管层要求三绿科技说明境外收入高增的合理性、对亚马逊等线上平台是否存在依赖、核心技术是否属于行业通用技术、是否存在技术壁垒下降风险。此外,2023—2025年(下称“报告期”),三绿科技存放于境外的货币资金分别达2567.01万元、4307.77万元和8811.62万元,境外资金存管与财务内控亦被重点问询。
一家刚满8岁的耗材新贵高增长故事能否经受住审核视角的压力测试,市场正在等待答案。
从50万元借款到叩门创业板 退伍兵的“塑料丝”生意
2013年,珠海,27岁的退伍兵蒋昆从亲戚朋友手中凑了50万元,创办了三绿科技的前身。彼时,3D打印方兴未艾,但蒋昆敏锐地发现,做3D打印整机需要雄厚的人才和资金,自己那点本钱根本不够。
“和整机比,耗材的发展空间很大,且对配套要求相对偏低。”蒋昆后来回忆,正是这个判断让三绿科技果断从设备转向耗材,并把这根“塑料丝”逐渐做成了拳头产品。
创业初期,恰逢行业低谷,可以说步履维艰,但蒋昆的坚毅打动了房东,对方不仅为他专门加装了一部货梯,还向三绿科技投资了120万元。拿着这笔钱,蒋昆押注3D打印笔,改良市面上“太粗、小孩握不住”的痛点,找合作商开发小型高精度齿轮变速箱。这一搏让三绿科技扭亏为盈,从此步入正轨。
2018年,安徽三绿科技股份有限公司在芜湖繁昌“春谷3D打印产业园”注册成立;2021年完成内部重组,确立安徽为注册总部、珠海为运营中心;2022年,广东三绿在中山坦洲落地,“一体两翼、双核驱动”的版图就此成型。
今天的三绿科技,主业聚焦3D打印材料及周边产品,涵盖FDM耗材、LCD耗材以及干燥箱、熔接器等周边电子产品,应用于模型制作、艺术文创、教学科研及定制零部件加工等消费级场景。
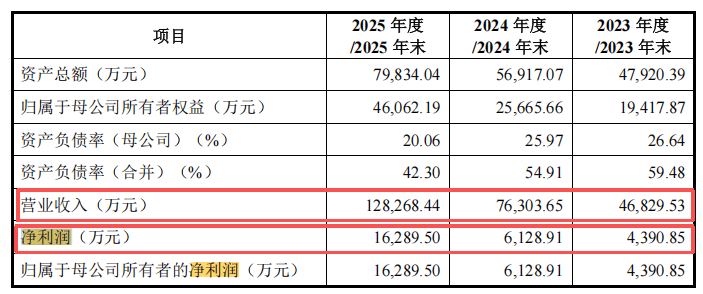
产品矩阵的爆发力在三绿科技财务数据上体现得淋漓尽致:2023—2025年,三绿科技主营业务毛利率稳定在40%左右,其中FDM耗材是绝对主力,收入由3亿元增至10.74亿元,销量由328万千克猛增至1501万千克。
据灼识咨询,按2025年Amazon渠道FDM耗材销量口径,三绿科技在这一“小而美”赛道市占率约为19.57%,位列全球第一。
高增长可持续性存疑 境外依赖与财务核查的双重考验
2026年6月22日,三绿科技创业板IPO获受理。从借来的50万元启动资金到如今的耗材龙头,蒋昆用13年把一个被戏称为“卖塑料丝”的生意做成中国制造材料领域的标杆样本。
然而,当市场和监管的聚光灯打在身上的那一刻,这家“小而美”赛道冠军企业招股书所描绘的“全球消费级FDM耗材出货量第一”的亮眼图景,也同步将其商业模式的脆弱性暴露无遗。
按招股书,2025年,三绿科技外销收入占比高达87.69%,其中Amazon平台贡献了51.28%的收入。这种“境外+单一平台”的高度集中结构直接放大了财务核查的难度,构成了这场IPO最绕不开的第一道关卡。
此外,报告期各期末,三绿科技存放于境外的货币资金余额持续攀升,2025年末达到8811.62万元,散落于中国香港、美国、越南、德国等多地。其中,仅香港三绿的一个第三方支付账户就曾出现过被冻结情形,年末还有1883.44万元在途未到账。资金散落全球,审计追踪的复杂性不言而喻。
三绿科技存货管理同样存在盲区。2025年末,三绿科技存货账余额为2.55亿元,其中在途物资为9402万元,占比为36.92%。三绿科技称“不强制要求海外仓执行定期盘点”,仅在发现系统差异较大时才会组织盘点。货在第三方仓库、账在企业系统,这种“隔空对账”模式让存货真实性的核查面临天然障碍。
三绿科技收入确认方面则陷入“估算困境”。由于亚马逊FBA模式不向卖家提供每笔订单的实际签收凭证,三绿科技采用“出库日期+平均妥投天数”来预估收入时点。2025年超半数的营收建立在“平均妥投天数”这根估算线上,深交所首轮问询也专门就此追问其是否符合会计准则。
境外资金8811万元散落多地、存货依赖系统对账、收入确认依赖预估——这三重因素叠加构成了三绿科技跨境内控和财务管理的复杂“底色”,也为其IPO征途平添了障碍。
产能扩张 以价换量 9万吨新增产能能否消化
如果说跨境依赖和内控管理是三绿科技自身行业特性所代表的“出身问题”,以价换量与产能扩张的错配则是其衍生的问题,也成为本次IPO最核心的争议。
据招股书,三绿科技FDM耗材销量从2023年的328万千克飙升至2025年的1501万千克,两年增长近3.6倍,同期下游FDM打印机市场规模增速分别为40.64%和47.95%,耗材销量增速是设备市场增速的2—4倍,缺口靠什么填补?答案是降价。
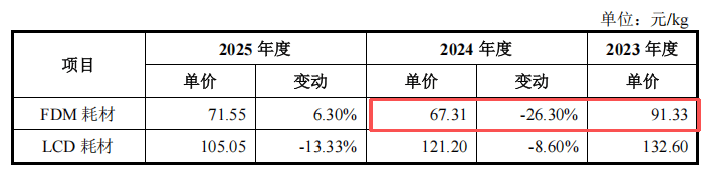
2024年,三绿科技FDM耗材单价从91.33元/千克直接砍至67.31元/千克,一年降幅达26%。三绿科技在问询回复中表示,“复购+市占率提升+以价换量”是主要原因。
然而,靠着26%降价抢来的市场份额能否承接一场翻近5倍的产能扩张?本次IPO三绿科技拟募资18.29亿元,其中中山和芜湖两大生产基地项目合计投入10.38亿元,将新增FDM耗材产能9万吨/年。而三绿科技目前自有产能仅约为1.86万吨,达产后总产能将跃升至10万吨级别。
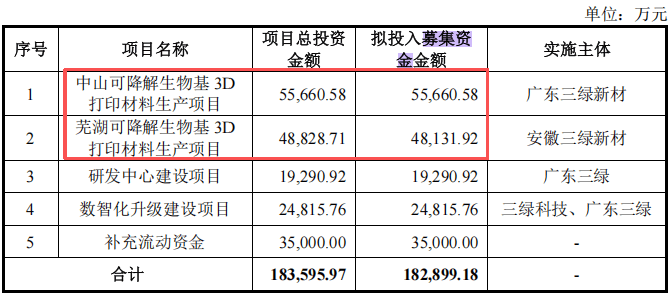
2025年三绿科技FDM耗材销量约合1.5万吨,要消化9万吨新增产能意味着销量需在现有基础上再翻6倍,即便考虑到可降解PLA耗材在欧美市场的渗透空间,这个增速也远超行业自然增长曲线。
更值得警惕的是,三绿科技高毛利的支撑点——Amazon自有品牌SUNLU,正面临设备厂商“生态闭环”的挤压。拓竹科技、纵维立方、创想三维等头部设备企业均在加速构建“设备+原厂耗材”体系,第三方耗材厂商的议价空间势必被进一步压缩。
三绿科技研发方面的质疑也是不断。2025年,三绿科技综合毛利率约为40%,高出可比公司均值6—7个百分点,但研发费用率却从2023年的3.85%一路下滑至2025年的2.27%,销售费用率则是研发费用率的7倍多。此外,其13项核心技术也遭到深交所问询,技术“护城河”被监管反复追问。

三绿科技“左手分红,右手募资”的行为也被广泛诟病,按规划,三绿科技本次IPO拟将3.5亿元用于补充流动资金,占募资总额的19.14%,而该公司在申报前12天刚完成4000.78万元分红。一边高景气现金流,一边募资补流,合理性自然成为问询焦点。
三绿科技用“以价换量”换来了高增长的业绩和订单,但IPO不是终点,而是把这套商业模式的脆弱性放到聚光灯下。资本市场要的不是一个“具备商业合理性”的标准话术,而是一个经得起周期考验的增长逻辑。
对于三绿科技的上市之路,IPO参考也将持续关注。